
TrendForce 預估 2027 年筆電出貨量將出現低個位數衰退,若 DRAM 與 CPU 持續高價,恐擴大至高個位數。900 美元筆電的三大零件佔 68% 成本,品牌面臨漲價、縮規格或吃毛利。
CPU 和記憶體吃掉筆電多數成本影響銷量
市調機構 TrendForce 近日公布最新的筆電產業研究,以建議售價 900 美元的主流筆電作為觀察對象,CPU、DRAM 與 SSD 這三項核心零件在 2026 年第三季已佔整機物料清單 (BOM) 成本約 68%。同樣的基準機種在 2025 年第一季、記憶體供應還算穩定的時候,這三項零件的比重只有約 45%,經過一年多的連續漲價,足足多出 23%。
從毛利角度來看的話壓力更直接,TrendForce 估算,到了 2026 年第三季,品牌若要維持與 2025 年第一季相同的毛利率,同級產品的售價得調漲約 80%。目前市場上的零售價之所以還沒有全面反映這些成本,主要是因為品牌手上仍有低價時期備下的庫存,加上提前採購的緩衝,但這道緩衝會隨著庫存見底而消失,後續新品勢必更貼近現行的零件行情。在這樣的成本結構下,TrendForce 認為 2027 年筆電市場的主要風險,將從過去的供應受限,轉為成本上升對需求造成的衝擊,並預估全球筆電出貨量會出現低個位數百分比的衰退。
不過這只是基本情境,如果 DRAM 與 CPU 價格持續居高不下,品牌被迫把更多成本轉嫁給消費者,更高的售價會讓使用者拉長換機週期,全年出貨量的跌幅就可能擴大到高個位數。換句話說,2027 年的衰退幅度大小,很大程度取決於品牌敢把成本轉嫁到什麼程度。
TrendForce 也特別提醒,2026 年的出貨表現不能直接當成需求回溫的證據。回顧今年走勢,TrendForce 在 1 月曾因記憶體價格飆漲與 CPU 供應吃緊而下修預測,並指出 2026 年第一季筆電用 DRAM 與 SSD 的合約價,季增幅預期分別超過 80% 與 70%。到了 9 月,隨著 CPU 供應自第二季起明顯改善,再加上品牌提前採購、消費者提早換機,全年出貨衰退幅度收斂至 9.4%。
只是這份「超出預期」的成績,有一部分是向未來預支來的。TrendForce 預期 2026 年上半年與下半年的出貨比重約為 53 比 47,與過去下半年才是旺季的慣例明顯不同,部分原本落在下半年甚至之後的採購已經被提前消化,後續的換機動能自然會轉弱。
面對節節升高的成本,TrendForce 點出品牌手上的三張牌,每一張都有代價。若調漲售價,可能削弱消費者的購買意願;若選擇自行吸收成本,毛利率就會被壓縮;若是透過降低記憶體容量等規格來控制成本,產品競爭力又會受到影響。
TrendForce 的判斷是,2027 年品牌很難同時守住售價、規格與獲利三件事,如果品牌能靠調整產品組合與規格,並自行吸收一部分成本,來減輕對零售價的衝擊,出貨衰退就有機會維持在低個位數;反之,一旦成本持續攀升又全數轉嫁,需求恐怕會進一步走弱。
除了定價策略,成本上升也開始改變筆電的生產版圖。過去幾年,不少品牌為了分散地緣政治風險,把一部分產能移到中國以外的地區。TrendForce 認為,若關稅壓力沒有進一步加劇,品牌在決定生產布局時,考量重點會從降低政策風險,轉向生產成本、供應鏈完整度與營運效率。
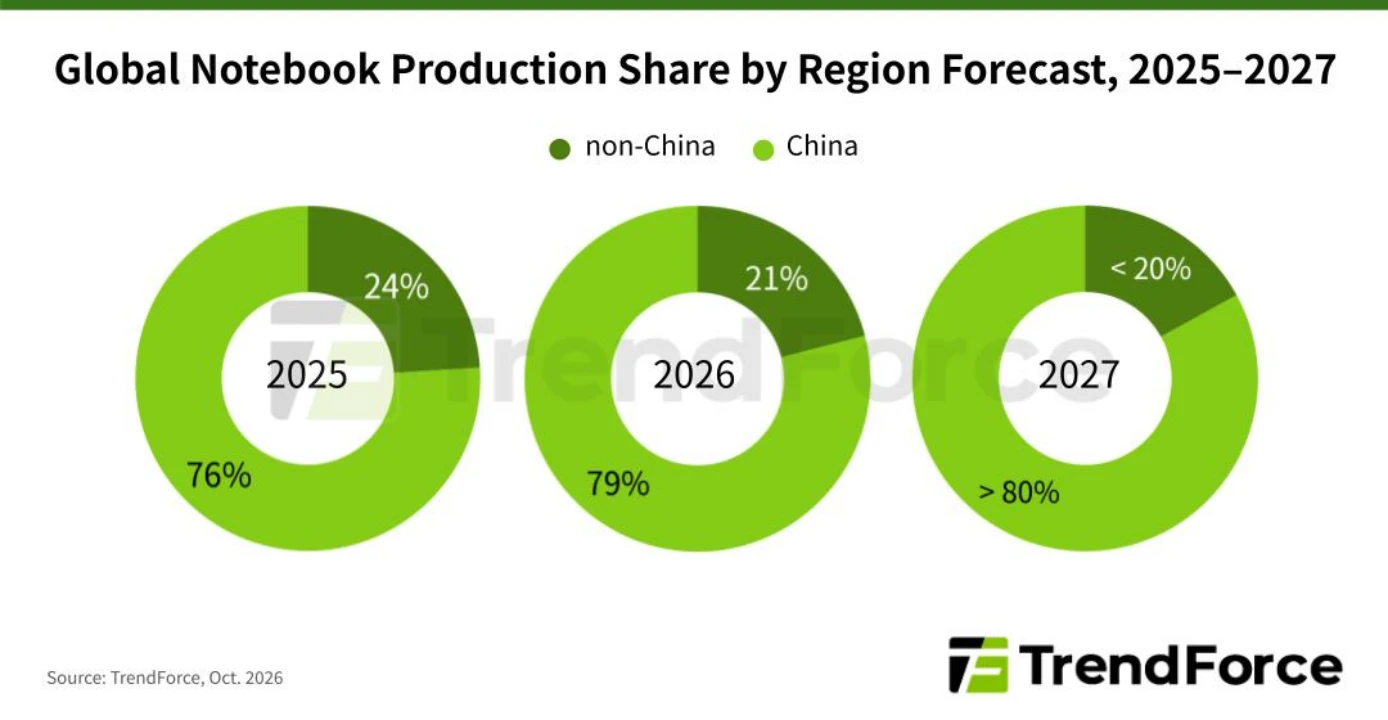
當零件價格居高不下,新興生產地多出來的物流、零件採購與供應鏈管理成本,就會被放大檢視,部分原本為了分散風險而設在中國以外的產能,可能因此回流。TrendForce 估計,中國以外地區的全球筆電產量占比,將從 2025 年的約 24% 降至 2026 年的 21%,2027 年甚至可能跌破 20%。
至於零件供應,TrendForce 預期 2027 年的情況會比較不平均。DRAM 方面,AI 伺服器持續吃下先進製程產能,PC 用 DRAM 的供給成長可能相當有限,供應仍會偏緊。NAND Flash 則相對樂觀,隨著新產能陸續開出,供應限制有機會在 2027 年下半年緩解。
除了記憶體,PCB、MLCC 與 PMIC 等零組件也受到產能分配、原物料成本與地緣政治的影響,價格可能上揚或交期拉長,進一步加重品牌的成本負擔與供應鏈管理難度。TrendForce 因此認為,2027 年筆電市場的關鍵問題,已經從零件夠不夠用,變成消費者能不能承受更高的價格。對正在規劃換機的使用者來說,年底前後各品牌新機的定價與規格取捨,值得持續關注。
延伸閱讀