
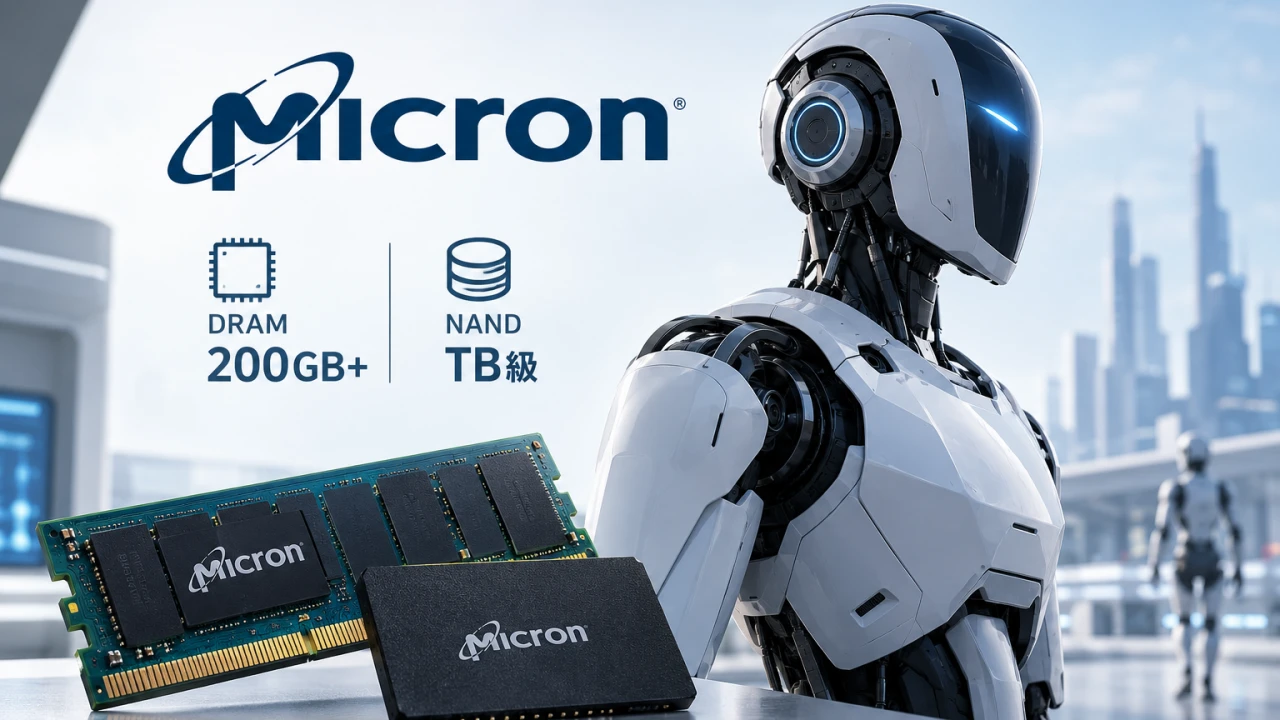
Micron 美光財報再度大勝,並點名每台人形機器人可能需要超過 200GB DRAM 與數 TB NAND。2027 年供給仍吃緊,就算 AI 泡沫退燒,記憶體想變便宜也不容易。
Micron 表示記憶體供給吃緊到 2028 以後
不少人心裡都有個小算盤:等 AI 泡沫哪天破了,記憶體和 SSD 的價格應該就會跟著跌回來吧?美光 (Micron) 最新公布的財報,恐怕會讓想等降價的人有點失望,其 2026 會計年度第四季財報,營收與獲利全面超越市場預期,還進一步把人形機器人拉進未來需求版圖,直指每一台機器人都需要超過 200GB 的 DRAM 與數 TB 的 NAND。
根據美光提交給美國證管會 (SEC) 的新聞稿,第四季 (截至 2026 年 9 月 3 日) 營收為 542.3 億美元,去年同期只有 113.2 億美元,年增幅度約 379%。non-GAAP 每股盈餘為 33.42 美元,高於 LSEG 調查的分析師預估 31.61 美元,non-GAAP 毛利率達 87.0%,也比市場預期的 86.1% 更高。若把時間拉長,整個 2026 會計年度營收來到 1,331.9 億美元,前一年僅 373.8 億美元。
在業務結構上,核心資料中心事業單位的營收從去年同期的 15.8 億美元一口氣衝到 180 億美元,DRAM 營收更達 398 億美元,占總營收 73%。展望 2027 會計年度第一季,美光預估營收為 615 億美元 (正負 15 億美元),非 GAAP 每股盈餘 38.15 美元,分別高於市場預期的 570 億美元與 35.40 美元。唯一沒有超標的是毛利率財測,美光給出約 86.25%,略低於市場預期的 86.40%,差距相當小。
比起數字,這次說明會更值得留意的是美光對供需的口風。財務長表示,2027 會計年度第一季會是全年毛利率的底部,之後的毛利率還會往上走,只是價格漲幅會比過去更溫和。美光也透露,2027 會計年度的大部分供給已經用更高的價格鎖定,因此 HBM 毛利率偏低的落差有機會逐步縮小。
至於供需,美光預期 2027 與 2028 日曆年的記憶體與儲存供需會比 2026 年更緊繃。即使業界持續增加 DRAM 無塵室空間,加上客戶還在提出新的追加需求,美光仍然看不到供需何時才會回到平衡。擴產這件事也不是馬上有解,美光規劃 2027 會計年度上半年資本支出約 250 億美元,下半年還會更高,其中大部分是廠房建設費用,目的是讓無塵室空間在 2028 年底以後陸續到位。換句話說,新增產能要真正進入市場,還得再等上一段時間。
另一個讓「泡沫破了也不降價」說法站得住腳的原因,是美光與客戶簽下的長約。根據美光的說法,美光目前已有 26 份多年期的照付不議 (take-or-pay) 合約,涵蓋 2030 年以前預期營收的 35% 以上。回頭看今年 6 月的法說會,當時美光公布的策略客戶協議只有 16 份,依鉅亨網報導,客戶必須承諾採購量,就算沒有提貨也得付款,並預計提供約 220 億美元的保證金與財務承諾,其中約 180 億美元以現金押金形式存入。
美光當時還強調,以合約最低價格與最低採購量估算,剩餘履約義務就有約 1,000 億美元,而且即使全部產品都按最低價格出貨,毛利率仍會高於過去任何一輪景氣高峰。從 16 份增加到 26 份,也顯示記憶體正在從「想買就買」的零組件,變成客戶得提前數年預約、甚至先付押金才搶得到的戰略資源。
最引人注目的部分,是美光對人形機器人的預期。美光認為,每台人形機器人需要約 200GB 以上的 DRAM 與數 TB 的 NAND,實體 AI 有機會在本年代末成為記憶體與儲存需求的重要驅動力,且已有數家實體 AI 客戶在試用下一代產品。美光新聞稿也提到,公司已開始向多個實體 AI 市場送樣採用 1-gamma 製程的 LPDDR6。
這個說法其實有跡可循。6 月的法說會上,美光執行長 Sanjay Mehrotra 指出,L2+ 以上自駕車的記憶體與儲存容量已是一般汽車的 5 倍以上,而一台人形機器人的需求約為 L2+ 自駕車的 10 倍。粗略換算下來,人形機器人的記憶體用量可能是一般汽車的數十倍。
把數字放大來看更有感,2030 年人形機器人出貨量約落在 25 萬到 120 萬台之間。以高標 120 萬台、每台 200 GB 計算,光是 DRAM 就需要約 2.4 億 GB,相當於 1,500 萬台 16 GB 筆電的記憶體總量。
不過時間軸需要謹慎看待。摩根士丹利的研究預估,到 2050 年全球人形機器人保有量可能超過 10 億台,其中約 9 成、約 9.3 億台用於工業與商業場景。該研究同時指出,2030 年代中期以前的普及速度會相對緩慢,要到 2030 年代後期與 2040 年代才會明顯加速,並預估單台成本會從 2024 年約 20 萬美元,降到 2028 年約 15 萬美元、2050 年約 5 萬美元。美光談的應該是「開始形成可觀需求」的早期訊號,摩根士丹利談的是「大規模普及」的階段,兩者並不衝突,但規模放大的時間點確實有落差。
就算 AI 泡沫明天破了,美光也已經抓住下一個大題材,唯一的輸家是全球的科技消費者。不過這是外媒的評論,不是美光的立場,但從數據確實能看到一些跡象。美光財報顯示,行動與用戶端事業單位本季營收為 131.1 億美元、毛利率高達 90%,代表手機與 PC 品牌願意用更高的價格拿貨。鉅亨網也提到,記憶體成本墊高,已讓包括蘋果 iPad 與 MacBook 在內的消費性電子產品價格上漲。
當然,這些都是業者的預期與財測,不是定論。AI 資本支出若放緩、新廠提前投產或需求出現波動,走勢仍可能改變。如果你手邊剛好有升級 DDR5 記憶體或 SSD 的計畫,與其賭短期內價格會回落,不如依自己的實際需求來評估。
延伸閱讀