
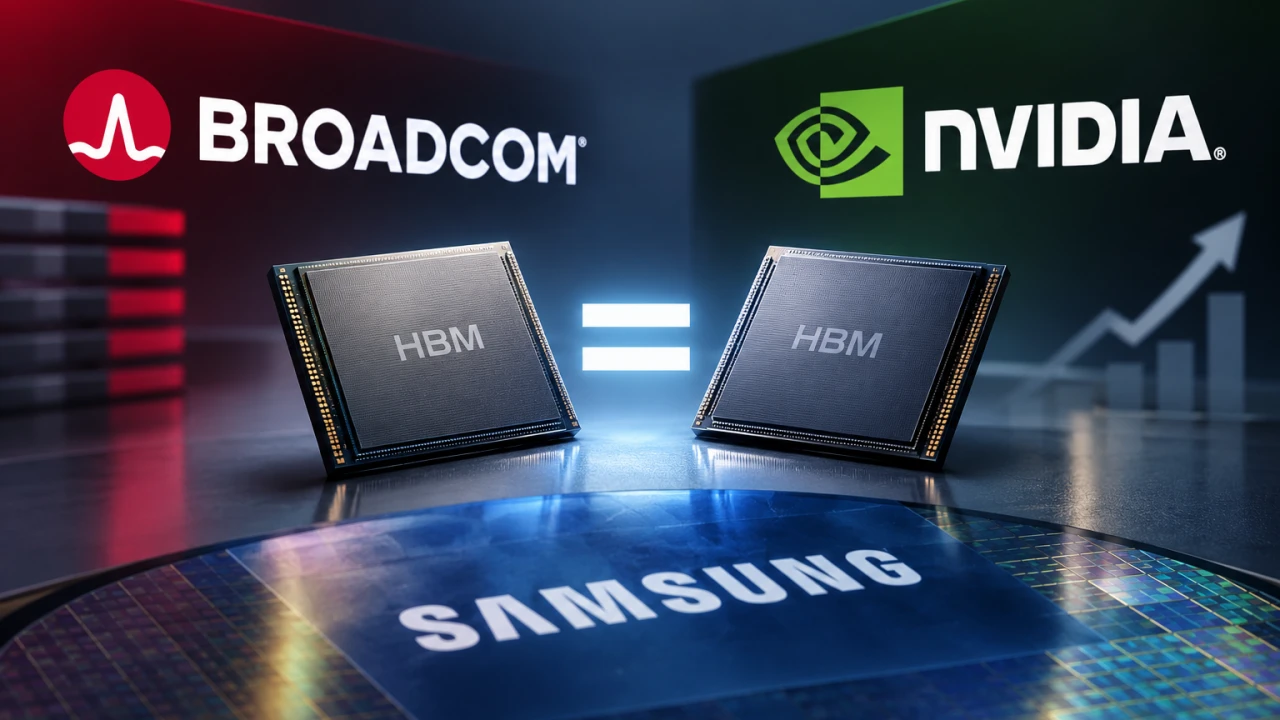
傳 Broadcom 記憶體採購價已追平 NVIDIA,三星藉 HBM4 漲價鞏固議價主導權,NVIDIA 的量大折扣優勢縮水,毛利率預估將從 75% 降至 71% 至 72%,成本壓力持續升溫。
Broadcom 採購議價能力追上 NVIDIA
AI 晶片供應鏈的議價局勢出現新變化。根據 WK Substack 的最新報告,Broadcom (博通) 向三星採購記憶體晶片的價格,如今已追平長期享有最低價的 NVIDIA。
外媒報告指出,過去 NVIDIA 憑藉龐大的採購量,一直能從三星拿到比同業更低的記憶體價格。不過 Broadcom 近來採購量大幅成長,目前已大致與 NVIDIA 相當,議價能力跟著提升,雙方的進貨價因此拉近。X 平台上的業界爆料者 Jukan 也引述多位台灣消息來源,表示 Broadcom 在 2027 年的 TPU 出貨量將會非常龐大。
Broadcom 的底氣主要來自客戶,據信 Anthropic 將是 Broadcom 2027 年最大的客戶,預計在 2027 年部署 5 GW 的 TPU,2028 年再擴增到 10 GW。市場研究方面,Mizuho 分析師先前預估,Broadcom 來自 Anthropic 的 AI 營收 2026 年約 210 億美元,2027 年將倍增至約 420 億美元。
對 NVIDIA 來說,這個時間點相當敏感。NVIDIA 在 8 月底公布的 2027 會計年度第二季財報中,營收達 962 億美元,毛利率維持在 75%。然而公司給出的展望顯示,第三季毛利率預估降至 74% (上下 0.5 個百分點),第四季進一步落在 71% 至 72%,要到 2028 會計年度才會回升到 72% 至 73%。市場普遍認為,這波毛利率下滑與記憶體成本上升有直接關係,當時毛利率也成為財報後股價出現波動的因素之一。
報告也點出,NVIDIA 與三星正處在利益相反的位置。NVIDIA 需要壓低採購成本來守住毛利率,三星則必須維持高價,才能支撐自家業務的獲利。
三星的壓力來自晶圓代工部門,韓國分析師認為,受惠於記憶體價格走高,三星晶圓代工事業的營運虧損在 2026 年有望縮減約 42%。關鍵在於最新一代 HBM4 的底層邏輯晶片需要晶圓代工製程來生產,記憶體越熱銷,代工產能的利用率就越高。韓媒報導也提到,三星為 HBM4 以 4 奈米製程生產的邏輯晶片,今年價格較先前調升約 40% 至 50%。另有報導指出,三星晶圓代工在 2026 年 6 月出現三年來首度單月獲利。
不過三星內部的態度仍偏保守。據報導,晶圓代工部門負責人在 6 月的內部說明會上表示,全年轉盈時間點更可能落在 2028 年,分析師也預期 2026 年非記憶體半導體業務仍有約 2 兆至 3 兆韓元的營運虧損。對三星而言,在 HBM 與底層晶片價格上讓步的空間相當有限,這也是報告認為 NVIDIA 與 Broadcom 都得接受漲價的原因。差別只在於,過去 NVIDIA 獨享的量大折扣,如今 Broadcom 也分得一杯羹。
另一則消息讓兩家公司的連結更為清楚。路透社根據 Anthropic 的 IPO 文件報導,Broadcom 同意向這位大客戶提供最高 420 億美元的融資,用於 AI 基礎建設。這筆額度涵蓋了 Anthropic 五年期、總額 1,250 億美元租賃承諾中的相當一部分,Anthropic 也在文件中坦言,雙方的關係可能產生利益衝突,進而影響它取得 AI 運算資源的能力。
回顧脈絡,Broadcom 與 Apollo、Blackstone 今年 6 月成立「AI XPV 平台」,首筆 35 億美元以外的 350 億美元交易就是為 Anthropic 擴充超過 1 GW 的運算容量,做法是由特殊目的實體出資買晶片,再租給 Anthropic 使用。至於 420 億美元融資的具體結構,各方報導的描述略有出入,後續仍需等待更完整的揭露。
從目前資訊來看,Broadcom 追平的是「進貨價」,並不代表它在 AI 晶片市場的整體實力已與 NVIDIA 並駕齊驅。不過,當採購量足夠大時,記憶體供應商的定價邏輯正從「誰買得多誰最便宜」轉向「雙方都是大客戶」,客製化 ASIC 陣營的成本結構因此更有競爭力。後續值得留意三星下一季的財報,以及 NVIDIA 毛利率的實際表現,才能判斷這個傳聞對市場的影響有多深。
延伸閱讀